


Rào cản lớn nhất khi thực hành ESG và đánh giá mức độ sẵn sàng
Khám phá 4 rào cản hệ thống khiến doanh nghiệp SME Việt Nam gặp khó khăn khi thực hành ESG và phân tích Khoảng cách ESG giúp nâng hạng năng lực bền vững theo Quyết định 167/QĐ-TTg.
- 60% doanh nghiệp Việt Nam chưa từng kiểm toán hay lập báo cáo môi trường chính thức. Khoảng cách (Gap) hệ thống này cần được lấp đầy trước khi doanh nghiệp bước vào chuỗi cung ứng thuộc EVFTA và CPTPP.
- Có bốn rào cản cốt lõi: thiếu hồ sơ bằng chứng văn bản, khó gắn kết văn hóa thực thi, áp lực từ các chỉ số chéo phức tạp, và thiếu Dashboard đo lường tác động theo thời gian thực.
- Báo cáo Phân tích Khoảng trống (ESG Gap Assessment) là bước khởi đầu bắt buộc. Nó là bản đồ chỉ đường cho toàn bộ lộ trình chuyển đổi xanh, chứ chưa phải đích đến.
- Wsmart ESG tự động hóa bốn tầng giải pháp tương ứng với bốn rào cản, giúp SME đi từ Hạng C lên Hạng A theo thang đo trưởng thành của Bộ Kế hoạch và Đầu tư, với chi phí tinh gọn.
1. Xu hướng tất yếu của kinh doanh bền vững tại Việt Nam
Nền kinh tế toàn cầu đang chuyển mạnh sang phát triển bền vững, và tại Hội nghị COP26 Việt Nam cam kết đưa lượng phát thải ròng về mức bằng 0 (Net Zero) vào năm 2050. Để hiện thực hóa mục tiêu này, Chính phủ ban hành Quyết định số 167/QĐ-TTg, phê duyệt "Chương trình hỗ trợ doanh nghiệp khu vực tư nhân kinh doanh bền vững giai đoạn 2022 đến 2025". Đây là khung pháp lý định hướng quan trọng, thúc đẩy doanh nghiệp trong nước chủ động cải tiến mô hình quản trị và vận hành truyền thống.
Theo góc nhìn quản trị hiện đại, ESG là điều kiện tiên quyết để doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa (SMEs), thâm nhập chuỗi cung ứng toàn cầu, thu hút vốn đầu tư xanh và nâng hiệu suất nội tại. Nó vượt ra ngoài vai trò của một giải pháp xây dựng thương hiệu.
Thực thi ESG cần được đầu tư bài bản và không nên bắt đầu từ các quyết định cảm tính. Bước nền tảng đầu tiên là thực hiện "Báo cáo Phân tích Khoảng trống" (ESG Gap Assessment). Công cụ đánh giá khách quan này giúp doanh nghiệp thấy rõ bằng số liệu mức chênh lệch giữa thực trạng vận hành hiện tại với các chuẩn mực quốc tế (như GRI, MSCI, IFC) và hệ thống tiêu chí định hướng của Chính phủ Việt Nam. Khi nắm rõ điểm thiếu hụt, doanh nghiệp mới xây dựng được lộ trình chuyển đổi xanh hiệu quả, tiết kiệm nguồn lực và đúng trọng tâm.
2. Thực trạng triển khai: thách thức từ khoảng cách (Gap) dữ liệu
Nhận thức về kinh tế tuần hoàn và phát triển bền vững tại Việt Nam đang tăng, nhưng việc triển khai ở doanh nghiệp vẫn còn nhiều hạn chế. Các khảo sát diện rộng về mức độ sẵn sàng thực hành ESG cho thấy một thực trạng đáng chú ý. Các hiệp định thương mại tự do thế hệ mới (như EVFTA, CPTPP) đòi hỏi chuỗi cung ứng minh bạch, nhưng có đến 60% doanh nghiệp Việt Nam chưa từng kiểm toán hoặc lập báo cáo môi trường chính thức. Điều này khiến doanh nghiệp khó đáp ứng tiêu chí E4 (Tính minh bạch và kiểm toán dữ liệu môi trường) trong bộ khung đánh giá chuẩn hóa.
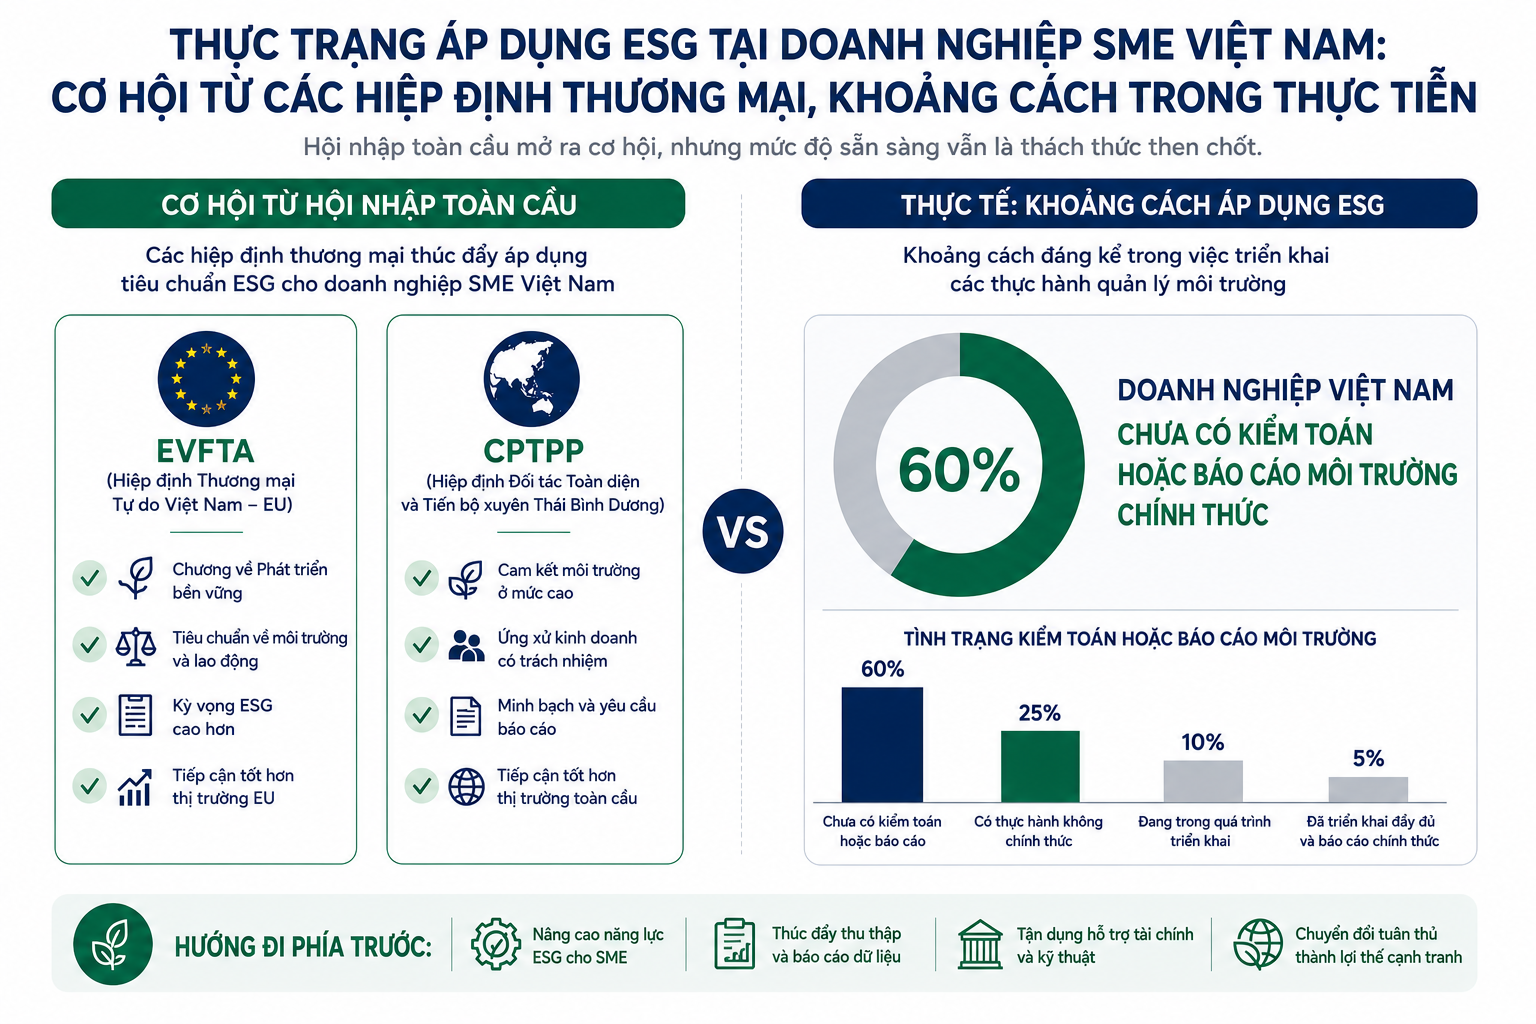 Thực trạng khoảng trống kiểm toán dữ liệu môi trường tại SME Việt Nam và áp lực từ EVFTA, CPTPP, CSRD
Thách thức phức tạp nhất với nhà quản trị là thu thập và xác thực dữ liệu phát thải gián tiếp trong toàn bộ chuỗi cung ứng (Scope 3). Vấn đề này gắn trực tiếp với hai mã tiêu chí cốt lõi: E7 (Tiêu chuẩn môi trường đối với nhà cung ứng) và S28 (Tiêu chuẩn xã hội đối với nhà cung ứng). Hầu hết SME hiện quản lý nhà cung cấp bằng các quy trình rời rạc và hoàn toàn thiếu hệ thống hồ sơ chứng cứ (Evidence Base) đạt chuẩn để cung cấp cho đơn vị thẩm định độc lập.
Sự thiếu hụt có tính hệ thống này kéo theo ba hệ quả. Doanh nghiệp bị hạn chế cơ hội tham gia chuỗi giá trị quốc tế khi EU áp dụng nghiêm ngặt CSRD. Doanh nghiệp thiếu điều kiện tiếp cận chính sách hỗ trợ theo Quyết định 167/QĐ-TTg vì không có hệ thống báo cáo dữ liệu phi tài chính. Và doanh nghiệp khó tiếp cận nguồn vốn ưu đãi, do các ngân hàng thương mại đang siết quy trình thẩm định tín dụng theo điểm số ESG.
Bạn có thể đọc thêm bài "Wsmart ESG: Hệ sinh thái số, bước đột phá cho kinh doanh bền vững tại Việt Nam" để hiểu sâu hơn về triết lý nền tảng của hệ sinh thái Trí, Tâm, Thân.
Khám phá ngay3. Bốn rào cản cốt lõi trong quá trình thực hành ESG
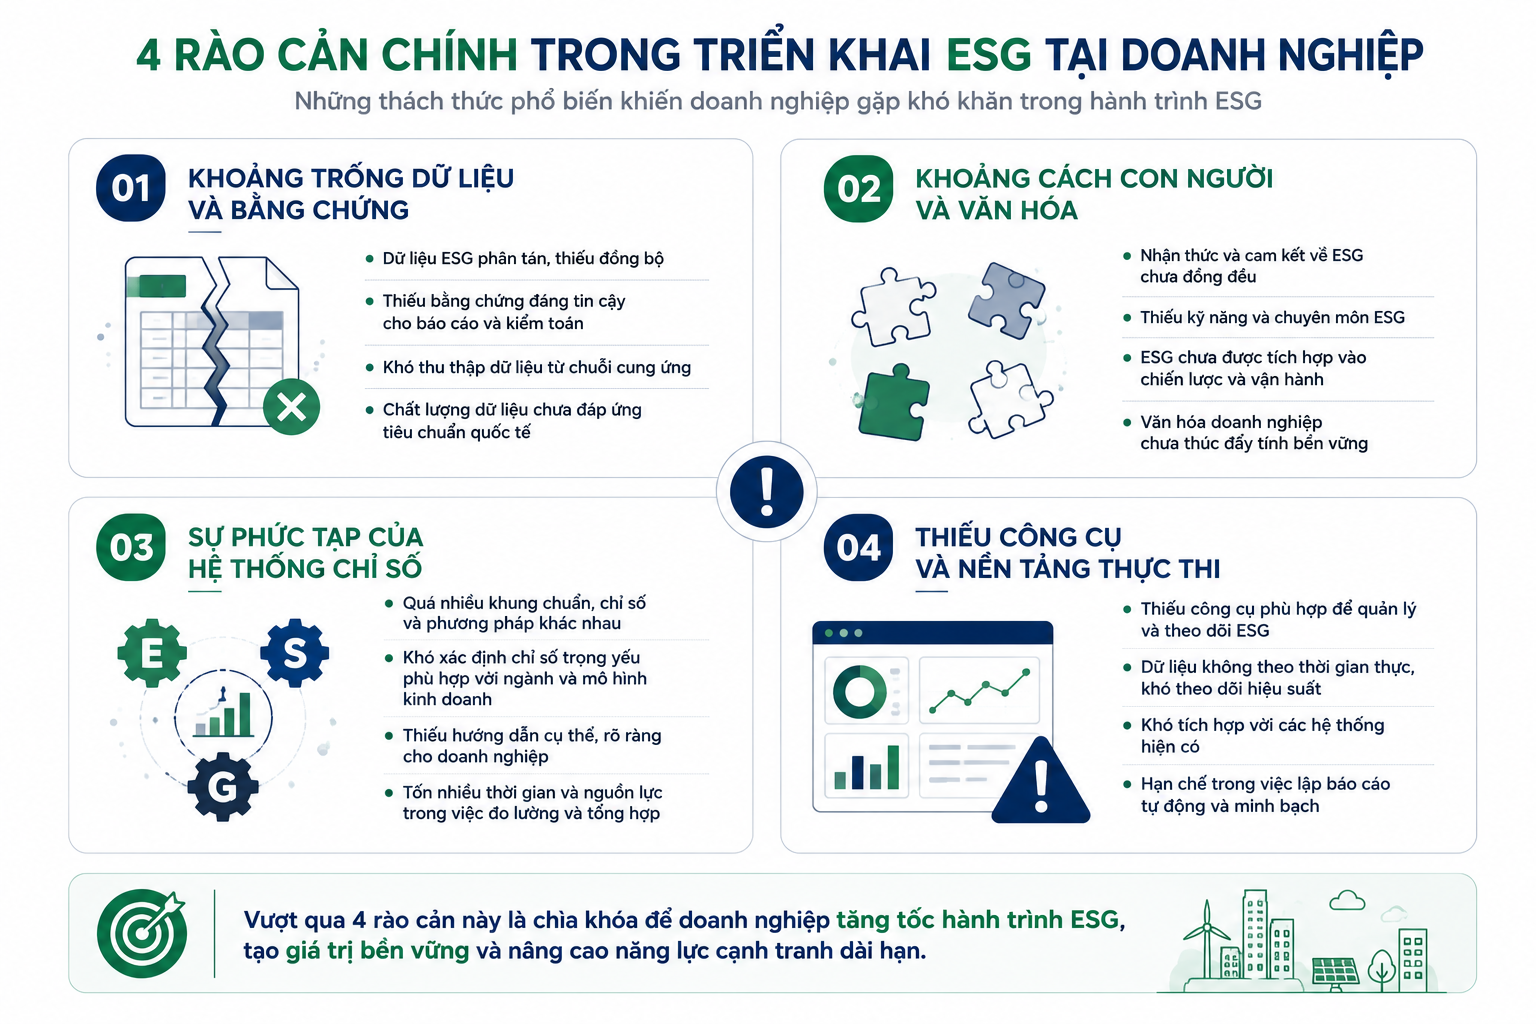 Sơ đồ tổng quan bốn rào cản hệ thống cản trở SME Việt trên hành trình thực hành ESG bài bản
Thiếu dữ liệu đáng tin cậy và "bằng chứng văn bản"
Độ chuẩn xác và chuyên nghiệp của một doanh nghiệp thực hành ESG nằm ở hồ sơ bằng chứng (Evidence). Theo các tài liệu hướng dẫn đánh giá mức độ bền vững, các chính sách nền tảng như E1 (Chính sách môi trường) hay G1 (Cam kết phát triển bền vững) phải là văn bản có ký duyệt chính thức của cấp có thẩm quyền (HĐQT hoặc Ban Giám đốc), đồng thời được phổ biến nội bộ hoặc công bố công khai.
Trên thực tế, nhiều SME làm các hoạt động bảo vệ môi trường theo thói quen mà chưa văn bản hóa. Dữ liệu thường nằm rải rác trong các tệp Excel cá nhân và thiếu quy trình kiểm soát phiên bản (Version Control). Khi đối tác soát xét, doanh nghiệp mất nhiều thời gian gom dữ liệu, và có nguy cơ không đạt yêu cầu vì dữ liệu thiếu tính đối chiếu và tính pháp lý.
Khó gắn kết con người và văn hóa thực thi
Nhiều nhà quản lý mắc một sai lầm phổ biến: coi ESG là nhiệm vụ riêng của phòng pháp chế hoặc ban lãnh đạo. ESG chỉ phát huy hiệu quả khi hòa vào văn hóa doanh nghiệp. Các mã chỉ số cốt lõi về con người gồm E6 (Tập huấn về chính sách môi trường), S12 (Tập huấn về an toàn và sức khỏe nghề nghiệp) và S13 (Nâng cao năng lực chuyên môn cho nhân sự). Cả ba đều đặt ngưỡng rõ ràng: từ 50% tổng số người lao động trở lên phải được đào tạo chính thức, và có hệ thống lưu trữ minh chứng.
Khi bộ phận nhân sự không thống kê chính xác được tỷ lệ nhân viên đã tập huấn, điểm đánh giá bị kéo xuống, còn các chỉ số S15, S16 (Đa dạng lao động và bình đẳng giới) mãi chỉ là con số trên lý thuyết.
Áp lực thời gian và sự phức tạp của các mã chỉ số chéo
Hệ thống tiêu chuẩn đánh giá ESG có một danh mục chỉ số phức tạp: E1 đến E16 thuộc trụ cột Môi trường, S1 đến S32 thuộc trụ cột Xã hội, và G1 đến G18 thuộc trụ cột Quản trị. Với SME có nhân lực mỏng, việc tự nghiên cứu và đối soát đồng thời các chỉ số này với những khung tham chiếu như GRI, IFC hay bộ chỉ số VNSI là một thách thức lớn.
Hãy xem mối quan hệ giữa các chỉ số. Mã B9 (Sự tham gia của lao động nữ) là dữ liệu đầu vào để tính G3 (Đa dạng giới trong cơ cấu ban lãnh đạo) và S17 (Chênh lệch thu nhập bình quân theo giới tính), chứ không chỉ là một con số thống kê nhân sự. Tính tay các chỉ số chéo này tốn nhiều giờ lao động và dễ biến một công cụ định hướng phát triển thành gánh nặng thủ tục hành chính.
Thiếu công cụ đo lường tác động thực tế (Real-time Dashboard)
Quản trị trong kỷ nguyên số cần phản ứng nhanh dựa trên dữ liệu thời gian thực. Các tiêu chí môi trường quan trọng như E9 (Thống kê và tối ưu hóa tiêu thụ năng lượng) và E10 (Theo dõi, tuần hoàn và tái sử dụng lượng nước đầu vào) đòi hỏi ghi nhận liên tục. Tuy vậy, phần lớn SME vẫn thu thập dữ liệu thụ động theo quý hoặc năm, dựa trên hóa đơn cuối kỳ.
Vì thế doanh nghiệp không phát hiện kịp các điểm rò rỉ năng lượng ngay khi chúng xảy ra, khả năng ứng phó chủ động với tiêu chuẩn E12 (Kiểm soát và giảm thiểu phát thải khí nhà kính) giảm đi, và việc nâng thứ hạng trên thang đo trưởng thành trở nên khó hơn.
4. Đánh giá vị thế trên thang đo mức độ trưởng thành ESG
Mô hình thang đo trưởng thành ESG do Bộ Kế hoạch và Đầu tư phối hợp với Cơ quan Phát triển Quốc tế Hoa Kỳ (USAID) xây dựng là thước đo khách quan hiện nay tại Việt Nam. Thang điểm tổng hợp 100 này trực tiếp quyết định thứ tự ưu tiên nhận hỗ trợ kỹ thuật và tài chính từ Chính phủ theo Quyết định 167/QĐ-TTg.
| Hạng đánh giá | Khoảng tổng điểm | Ý nghĩa chiến lược và quyền lợi của doanh nghiệp |
|---|---|---|
| Hạng A | Trên 80 điểm | Tiềm năng nhận hỗ trợ cao nhất. Doanh nghiệp có hệ thống quản trị xuất sắc, minh bạch hóa toàn bộ báo cáo tài chính (G12) và báo cáo phi tài chính (G10), đồng thời đạt các chứng nhận chuẩn mực quốc tế về môi trường và quản lý lao động an toàn. |
| Hạng B | 50 đến 80 điểm | Tiềm năng đạt hỗ trợ cơ bản. Doanh nghiệp đã bước đầu có nhận thức chiến lược nhưng hệ thống lưu trữ bằng chứng còn phân tán. Cần số hóa quy trình tập huấn (S13) và chuẩn hóa quy trình đánh giá rủi ro chuỗi cung ứng (E7, S28). |
| Hạng C | Dưới 50 điểm | Rủi ro cao, chưa đạt chuẩn nhận hỗ trợ. Doanh nghiệp thiếu hệ thống văn bản chính sách cốt lõi, chưa có báo cáo đa dạng lao động (S15) và chưa có cơ chế tiếp nhận khiếu nại, bảo vệ người tố giác (S20, G9). |
Để nâng hạng từ C lên B và tiệm cận Hạng A, ban lãnh đạo cần chú ý các yêu cầu minh chứng cụ thể. Về Quản trị, cần ban hành và công khai Bộ quy tắc ứng xử (G7) tới toàn bộ đối tác, đồng thời minh bạch hóa quy chế lương thưởng và đánh giá năng lực ban điều hành (G13). Về Xã hội, cần thiết lập hệ thống kiểm soát hồ sơ nhân sự để chứng minh tuân thủ quy định về lao động trẻ em (S23, S24) và lao động cưỡng bức (S25). Về Môi trường, cần chuyển Chính sách đánh giá tác động môi trường (E1) từ trạng thái "Tự nguyện thực hiện nội bộ" sang "Áp dụng theo chuẩn mực quốc tế và công bố rộng rãi ra công chúng".
5. Wsmart ESG: giải pháp công nghệ cho doanh nghiệp SME
Dưới góc nhìn của chuyên gia tư vấn chuyển đổi số, Wsmart ESG là giải pháp công nghệ giúp SME lấp các khoảng trống ESG một cách khoa học, tinh gọn và tiết kiệm chi phí. Wsmart là hệ sinh thái số toàn diện, hỗ trợ doanh nghiệp tự động hóa hành trình nâng câu trả lời từ Mức A (Không có thông tin) lên Mức E (Đạt chuẩn quốc tế và công bố rộng rãi) trong bộ chỉ số của Bộ Kế hoạch và Đầu tư. Nó vượt xa một phần mềm nhập liệu thủ công.
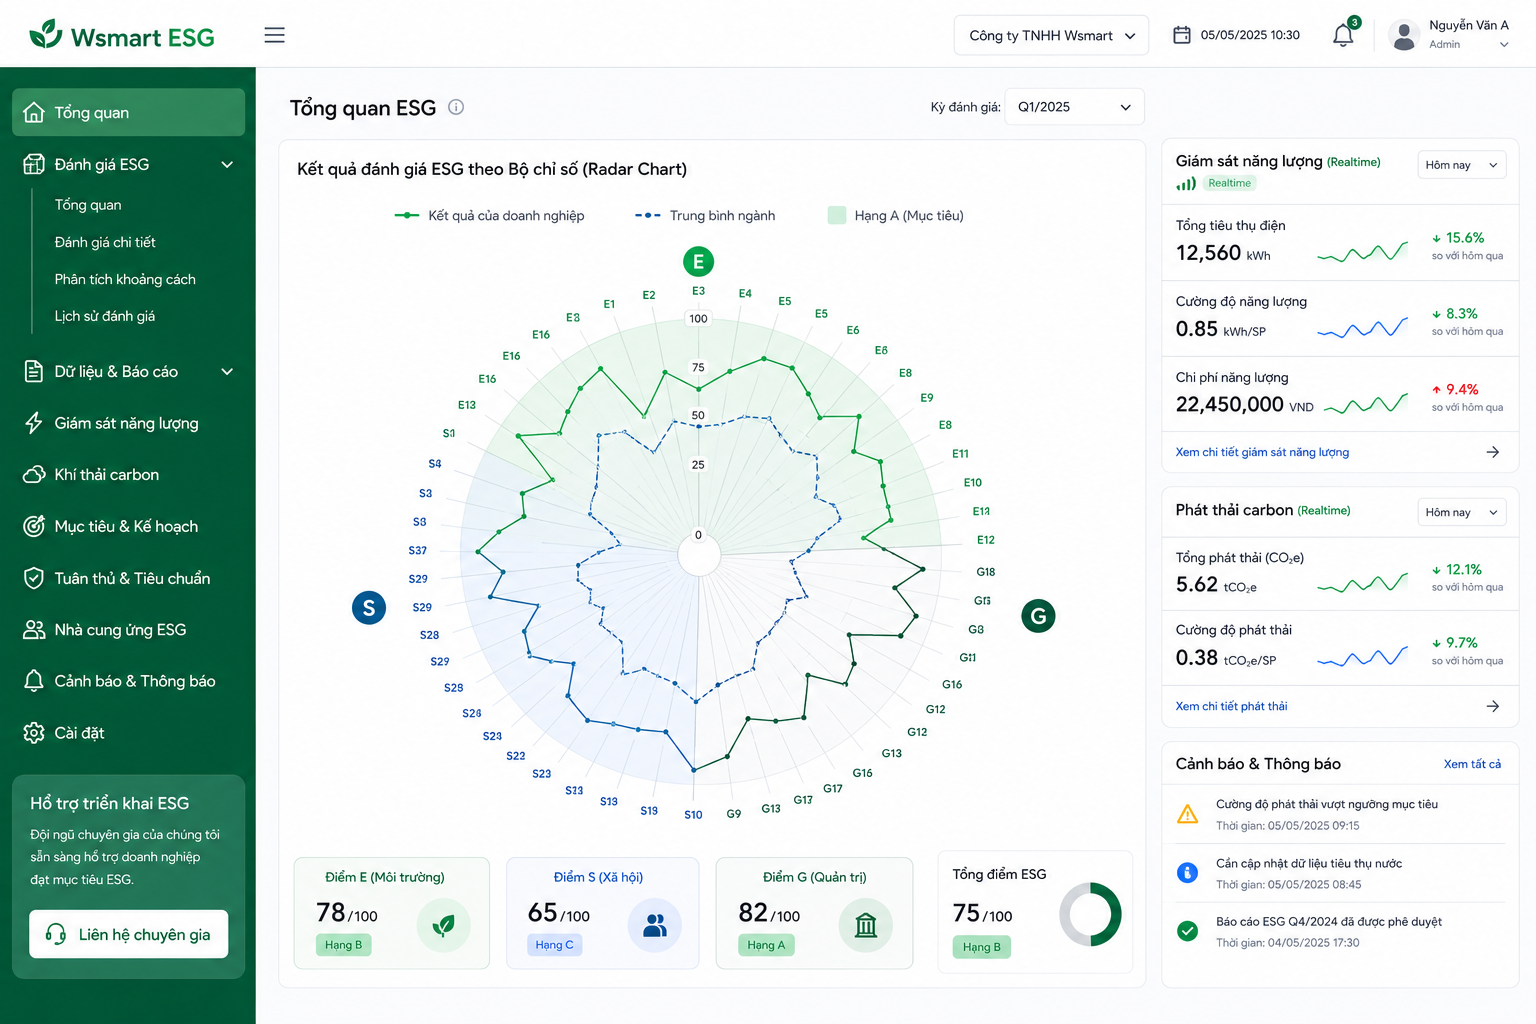 Giao diện Dashboard quản trị thông minh Wsmart ESG: Radar Chart trực quan hóa khoảng trống từng trụ cột E, S, G theo thời gian thực
Wsmart có bốn tính năng chiến lược, mỗi tính năng tháo gỡ một trong bốn rào cản nêu trên.
Tính năng thứ nhất là số hóa và lưu trữ tập trung hồ sơ bằng chứng (đáp ứng E1, S29, G7). Wsmart cung cấp trung tâm dữ liệu có cấu trúc, lưu toàn bộ văn bản chính sách môi trường, bộ quy tắc ứng xử đạo đức và các chứng nhận an toàn sản phẩm dưới dạng số. Khi tổ chức quốc tế yêu cầu minh chứng, doanh nghiệp truy xuất nhanh theo từng mã chỉ số và không còn lo thất lạc hồ sơ giấy.
Tính năng thứ hai là hệ thống quản lý tập huấn và gắn kết con người tự động (đáp ứng E6, S12, S13). Tính năng E-learning tích hợp tự động phân phối nội dung đào tạo về an toàn lao động đến từng nhân viên, ghi nhận thời gian học và cấp chứng nhận số, nhờ đó doanh nghiệp luôn có chứng cứ đạt ngưỡng trên 50% người lao động được tập huấn.
Tính năng thứ ba là tự động hóa báo cáo và đối soát đa chuẩn tức thời. Wsmart tích hợp thuật toán liên kết toàn bộ danh mục chỉ số từ S1 đến S32 và G1 đến G18. Dữ liệu thô nhập vào được xử lý tự động và xuất thành báo cáo đạt chuẩn quốc tế (GRI, IFC) hoặc đúng mẫu chuẩn hóa của Bộ Kế hoạch và Đầu tư, giúp tiết kiệm đáng kể thời gian và chi phí vận hành.
Tính năng thứ tư là trực quan hóa lộ trình trưởng thành bằng Sơ đồ mạng nhện theo thời gian thực. Trên Dashboard quản trị thông minh, Wsmart ESG hiển thị toàn bộ chỉ số bền vững bằng Radar Chart theo thời gian thực. Ban lãnh đạo thấy ngay khía cạnh nào chưa đạt yêu cầu, từ đó điều phối nguồn lực chính xác và tránh đầu tư dàn trải.
6. Kết luận: chủ động chuyển đổi
Kinh doanh bền vững hiện là yêu cầu cạnh tranh bắt buộc: doanh nghiệp hoặc chủ động chuyển đổi để phát triển, hoặc đối mặt với nguy cơ tụt hậu. Áp lực từ các rào cản thuế quan xanh của thị trường quốc tế và dòng chảy pháp lý từ Quyết định 167/QĐ-TTg đang ngày một tăng.
SME nhạy bén là những đơn vị bắt đầu ngay từ hôm nay, xây nền tảng dữ liệu từ các tiêu chí cơ bản nhất: chuẩn hóa hệ thống hợp đồng lao động (S1), minh bạch hóa quy chế lương thưởng nội bộ (S2) và số hóa quy trình theo dõi chỉ số năng lượng tiêu thụ (E9).


